
Préstamo familiar si fallece quien prestó el dinero: cómo documentar el saldo
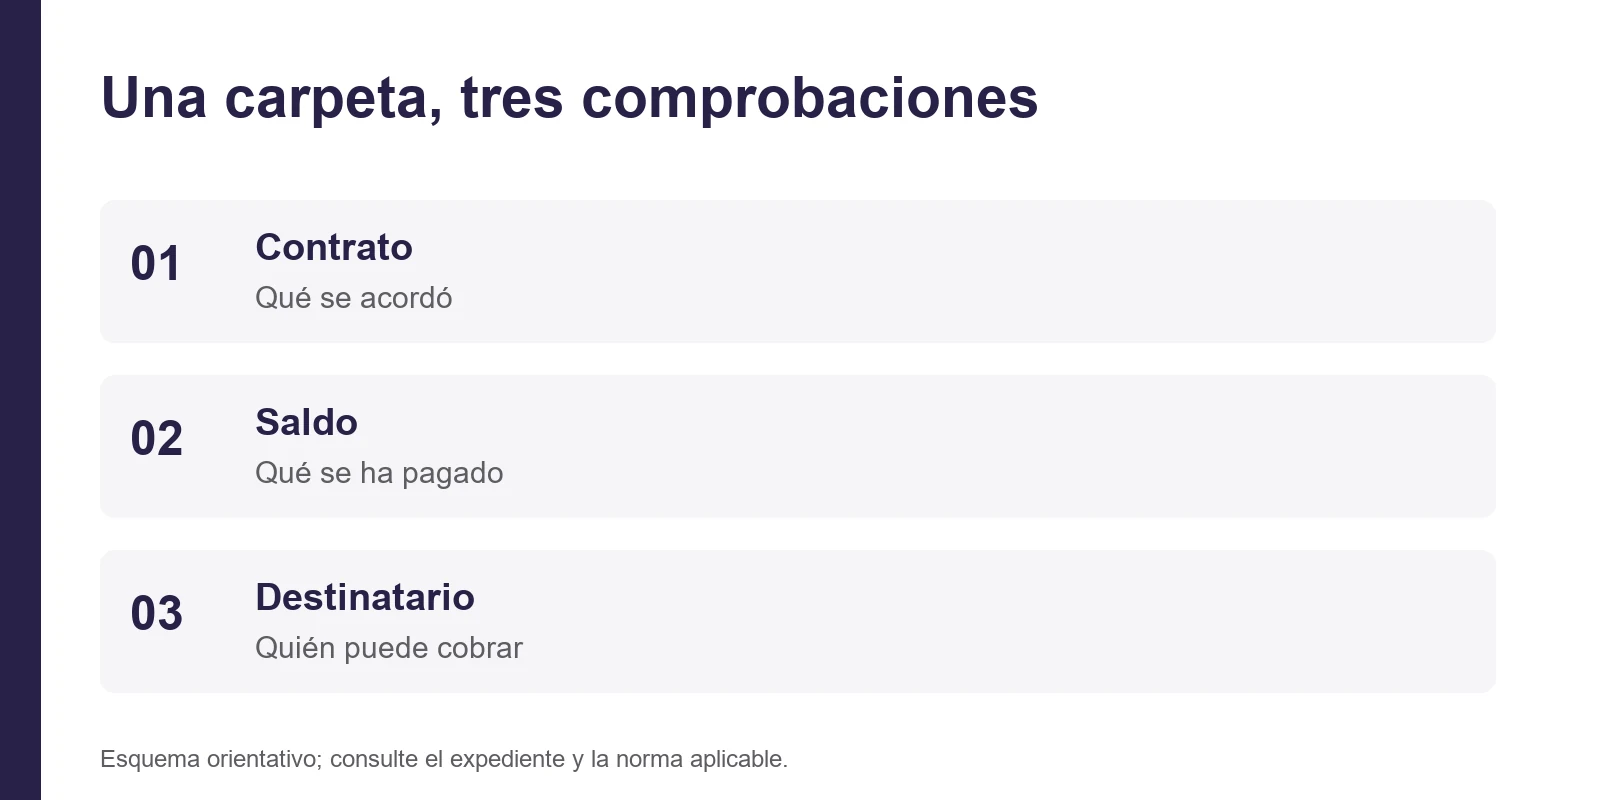
Un préstamo familiar puede dejar un saldo pendiente en la herencia de quien prestó el dinero. Si esa persona fallece, no debe dar por cancelada la deuda ni empezar a pagar a quien primero la reclame. El primer paso es reconstruir el saldo y comprobar quién está legitimado para cobrar. El contrato, los pagos y la documentación sucesoria deben leerse juntos.
El préstamo no desaparece solo por el fallecimiento
Los artículos 659 y 661 del Código Civil sitúan en la sucesión los derechos y obligaciones que no se extinguen por la muerte. Un crédito pendiente puede formar parte de la herencia. Deben revisarse las condiciones pactadas y las circunstancias del caso antes de concluir qué cantidad subsiste.
Esta guía se centra en el fallecimiento de quien prestó, no en la aceptación de una herencia cargada de deudas por quien recibió el dinero. Tampoco significa que todos los familiares puedan cobrar indistintamente. La relación de parentesco por sí sola no acredita la representación de la herencia.
Cómo documentar el préstamo familiar en la herencia
- Localice contrato, anexos y modificaciones con sus fechas reales.
- Compruebe cuánto se entregó y por qué medio.
- Relacione cada devolución con su justificante.
- Separe capital e intereses si se pactaron.
- Identifique vencimientos pendientes y posibles acuerdos anteriores.
Si una transferencia incluye varios conceptos, anótelo: no atribuya todo su importe a amortización sin comprobarlo. Una hoja de cálculo ayuda a ordenar los movimientos, pero no demuestra por sí sola el pago. Conserve los extractos y explique cualquier diferencia.
La guía sobre cómo documentar un préstamo entre familiares aborda el contrato inicial y su trazabilidad. Aquí la cuestión es qué cambia al incorporarse el crédito a una sucesión.
Antes de cambiar la cuenta de pago
Solicite que se identifique quién pide el cambio, en qué condición y con qué soporte documental. Si intervienen varios herederos, hay un representante o ya se ha adjudicado el crédito, esas circunstancias importan. Guarde la comunicación y no dé por buena una nueva cuenta solo porque llegue desde un teléfono conocido.
El artículo 1162 del Código Civil sirve como referencia para revisar a quién debe hacerse el pago. Si hay incertidumbre sobre el destinatario, no improvise una solución unilateral: consulte cómo cumplir de forma que el pago produzca el efecto que se pretende.
Si existen cuentas bancarias dentro de la herencia, consulte también qué información bancaria pedir antes de aceptar. Acceder a información y disponer de fondos son actuaciones diferentes.
Qué ocurre si usted también es heredero
No compense automáticamente el préstamo con una expectativa de herencia ni deje de pagar porque cree que su futura parte será superior. Habrá que revisar la titularidad del crédito, la aceptación, la partición y cómo se refleja el saldo en el reparto. Puede haber otros interesados y documentos con efectos distintos.
Prepare una lista de las cantidades que reconoce y de las que discute, con la razón documental de cada diferencia. Si todavía no se ha organizado la sucesión, nuestra guía sobre herencia sin testamento y problemas entre hermanos ofrece contexto general.
Si le reclaman una cantidad que no coincide
Pida un desglose y conserve el requerimiento. Responda sobre los hechos que pueda acreditar, sin firmar un reconocimiento global antes de revisar pagos y condiciones. Si el conflicto llega a un procedimiento civil, la prueba de los hechos se valorará conforme a sus reglas, incluida la carga de la prueba del artículo 217 de la Ley de Enjuiciamiento Civil.
La ausencia de un contrato escrito no autoriza a afirmar que nunca hubo préstamo; tampoco una transferencia aislada explica necesariamente todas las condiciones. Hará falta examinar el conjunto de comunicaciones y movimientos.
Prepare una carpeta para aclarar el préstamo
En Majano Abogados en Toledo puede consultar con el contrato, justificantes, requerimientos y documentación sucesoria disponible. El objetivo es aclarar el saldo y quién puede recibirlo antes de acordar cambios que luego resulten difíciles de justificar.
Información general y recomendaciones documentales contrastadas el 26 de octubre de 2026; no incluyen un cálculo fiscal personal.


